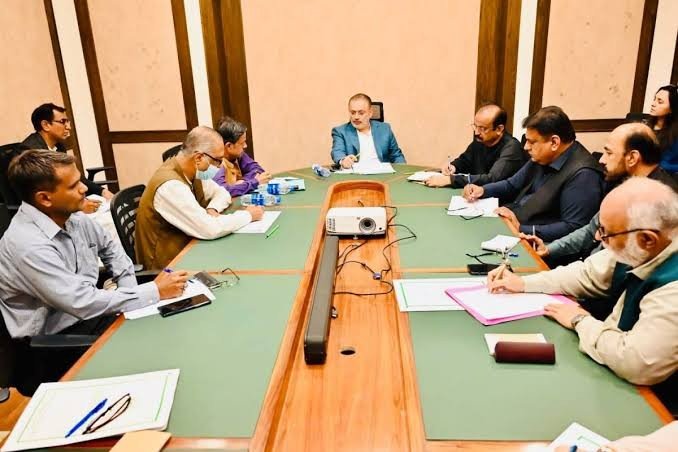
سندھ کے سرکاری اشتہارات۔ گیارہ ارب کے محکمانہ بجٹ، نئی مہمات اور اشتہاری کمپنیوں کے ٹیکس کا حساب کہاں ہے؟
شیئر کریں
نجم انوار
۔۔۔۔۔
چودہویں قسط
٭مالی سال 2024۔25کا اصل بجٹ تخمینہ 9.832ارب روپے تھا،اسی مالی سال کا نظرثانی شدہ تخمینہ 10.801ارب روپے دکھایا گیا،یعنی اصل بجٹ کے مقابلے میں 96کروڑ 90 لاکھ کا اضافہ
٭2024۔25میں محکمانہ جاری اخراجات کا نظرثانی شدہ تخمینہ تقریباً 97کروڑ روپے کیوں بڑھا؟کیا اس کی وجہ اشتہارات اور تشہیری مہمات تھیں؟کیا ضمنی بجٹ کے ذریعے نئی ذمہ داریاں شامل ہوئیں؟
٭بے ضابطگیوں کا شبہ تب تک برقرار رہے گا جب تک ا شتہارات کی مخصوص بجٹ مد، حقیقی ادائیگیاں، متعلقہ کمپنیوں کی قانونی شناخت اور ٹیکس کٹوتیوں کا ریکارڈشفاف طریقے سے مہیا نہیں کیا جاتا
٭مالی سال 2024۔25اور26کے سرکاری اعداد، وسط سالہ ترقیاتی جائزے میں صفر اخراجات، پی بی اے کی مہمات اور ایف بی آر کے ٹیکس قواعد ،سرکاری خزانے سے نجی اشتہاری کمپنی تک رقم کے سفر کی نئی تحقیق
۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔
تیرہ اقساط کی کہانی، ایک بنیادی سوال
سندھ کے سرکاری اشتہارات پر جاری اس تحقیقاتی سلسلے کی گزشتہ تیرہ اقساط میں ہم نے مختلف ادوار کے مالی ریکارڈ، اشتہاری ایجنسیوں کے کاروباری تعلقات، نیب کے تاریخی ریفرنس، آڈیٹر جنرل کے اعتراضات، سندھ اسمبلی کی پبلک اکاؤنٹس کمیٹی اور سندھ ہائی کورٹ کی کارروائیوں کا جائزہ لیا۔
محکمۂ اطلاعات کے ریکارڈ میں مالی سال 2017۔18 کے دوران چھ ارب روپے سے زائد اشتہاری ادائیگیوں کا حوالہ سامنے آیا۔ تاریخی نیب ریفرنس میں سات ایجنسیوں کو تقریباً پانچ ارب 76 کروڑ روپے کی ادائیگیوں کا ذکر ملا، اگرچہ یہ مقدمہ ختم نہیں ہوا مگر ایک مناسب قانونی فورم کے لیے واپس بھیج دیا گیا۔ 2020میں اخبارات کے واجبات پر عدالتی سوالات اٹھے ۔ 2024میں پبلک اکاؤنٹس کمیٹی نے اشتہارات اور ان کے ثبوت طلب کیے ۔ بعد میں تین مالی سالوں کی خصوصی آڈٹ رپورٹ سندھ اسمبلی کے ایجنڈے میں سامنے آئی۔پھر تحقیق کا رخ اشتہاری کمپنیوں کی قانونی شناخت، ایس ای سی پی کے ریکارڈ، ایف بی آر کی ٹیکس ڈائریکٹریوں اور سرکاری ادائیگیوں پر ٹیکس کٹوتیوں کی طرف مڑا۔لیکن ایک سوال اب بھی باقی ہے ،‘‘کیا سندھ حکومت یہ دکھا سکتی ہے کہ کس کمپنی کو کس مالی سال میں کتنی رقم ملی، اس رقم پر کون سا ٹیکس کاٹا گیا اور متعلقہ اشتہار واقعی کہاں شائع یا نشر ہوا’’؟
زیر نظر تحریر میں ہم گزشتہ واقعات دہرانے کے بجائے دو مکمل مالی سالوں، 2024۔25 اور 2025۔26، کے نئے سرکاری ریکارڈ کا جائزہ لے رہے ہیں۔
1۔ 202425: محکمۂ اطلاعات کے بجٹ میں تقریباً 97 کروڑ روپے کا اضافہ
سندھ حکومت کے بجٹ وائٹ پیپر 2025۔26 میں محکمۂ اطلاعات و آرکائیوز کے جاری اخراجات کے لیے تین اہم اعداد درج ہیں۔
مالی سال 2024۔25کا اصل بجٹ تخمینہ 9.832ارب روپے تھا۔اسی مالی سال کا نظرثانی شدہ تخمینہ 10.801ارب روپے دکھایا گیا۔یعنی اصل بجٹ کے مقابلے میں تقریباً 96کروڑ 90 لاکھ روپے کا اضافہ۔یہ تقریباً9.9فیصدبنتا ہے ۔
اس کے بعد مالی سال 2025۔26کے لیے اسی محکمانہ زمرے میں 10.962؍ارب روپے کا بجٹ تخمینہ رکھا گیا۔یہ اعداد اہم ہیں، لیکن ان کی درست تشریح اس سے بھی زیادہ اہم ہے ۔یہ پورے محکمانہ زمرے کے جاری اخراجات ہیں، صرف اشتہاری ایجنسیوں کی ادائیگیاں نہیں۔ان میں دیگر متعلقہ اخراجات بھی شامل ہو سکتے ہیں۔اس لیے 2025۔26کے 10.962ارب روپے کو اشتہاری کمپنیوں میں تقسیم ہونے والی رقم کہنا غلط ہوگا۔اسی طرح 2024۔25کے نظرثانی شدہ تخمینے کو حتمی آڈٹ شدہ اخراجات سمجھنا بھی درست نہیں۔لیکن بجٹ کے ان اعداد سے ایک قابلِ تحقیق سوال ضرور پیدا ہوتا ہے ۔2024۔25میں محکمانہ جاری اخراجات کا نظرثانی شدہ تخمینہ تقریباً 97کروڑ روپے کیوں بڑھا؟کیا اس کی وجہ اشتہارات اور تشہیری مہمات تھیں؟کیا تنخواہوں، انتظامی اخراجات، گرانٹس یا کسی دوسرے مد میں اضافہ ہوا؟کیا ضمنی بجٹ کے ذریعے نئی ذمہ داریاں شامل ہوئیں؟
اس سوال کا جواب صرف مجموعی بجٹ سے نہیں نکلتا۔اس کے لیے تفصیلی بجٹ میں متعلقہ اخراجاتی مدات اور مالی سال کے اختتامی حقیقی اخراجات دیکھنا ضروری ہیں مگربجٹ میں اضافہ ثابت ہے ۔اسی طرح سندھ انفارمیشن کے اندر موجود لاڈلوں کی مشکوک سرگرمیاں بھی عروج پر ہیں۔ اور انہیں ‘بوتل ’ کو ‘شہد کی بوتل’ ثابت کرنے والے والے صوبائی وزیر اطلاعات شرجیل میمن کی سرپرستی بھی جاری ہے۔
2۔ 2025۔26:گیارہ ارب کے قریب تخمینہ، مگر اشتہارات کا الگ حساب کہاں؟
مالی سال 2025۔26کے لیے اطلاعات و آرکائیوز کے جاری اخراجات کا تخمینہ 10؍ارب 96کروڑ 20لاکھ روپے تھا۔یہ پچھلے مالی سال کے اصل تخمینے سے تقریباً ایک ارب 13کروڑ روپے زیادہ ہے ۔تاہم 2024۔25کے نظرثانی شدہ تخمینے سے اس کا فرق تقریباً 16؍کروڑ 10 لاکھ روپے بنتا ہے ۔یہاں بجٹ کی ایک عام مگر سنگین غلطی سے بچنا ضروری ہے ۔اگر کوئی شخص 2024۔25کے اصل تخمینے کو 2025۔26کے بجٹ سے ملائے تو اضافہ زیادہ دکھائی دے گا۔اگر 2024۔25 کے نظرثانی شدہ تخمینے کو بنیاد بنائے تو اضافہ نسبتاً کم نظر آئے گا۔دونوں تقابل اپنی جگہ درست ہو سکتے ہیں، لیکن ان کی بنیاد واضح کرنا ضروری ہے ۔اب اصل مسئلے کی طرف آئیے ۔
سندھ حکومت کے محکمۂ خزانہ نے 2025۔26کی تفصیلی بجٹ کتابیں آن لائن فراہم کی ہیں۔ان میں SC21146 Information کے عنوان سے محکمۂ اطلاعات کی الگ دستاویز بھی درج ہے ۔یہی وہ سرکاری فائل ہے جس میں مجموعی رقم کے اندر اخراجات کی مختلف مدات تلاش کی جا سکتی ہیں۔اس تحقیق کے دوران اس دستاویز کا سرکاری رابطہ موجود ہے مگرمکمل فائل کا متن دستیاب نہیں۔ سوال یہ ہے کہ یہ سرکاری دستاویز آن لائن دستیاب کیوں نہیں، جو بدعنوانی کے اہم سروں کو پکڑنے کے لیے کلیدی اہمیت کی حامل ہے۔لیکن اس کے باوجود ایک سوال اب پہلے سے زیادہ واضح ہے ۔اگر حکومت پورے محکمے کے لیے تقریباً گیارہ ارب روپے کا بجٹ تخمینہ شائع کر سکتی ہے تو اشتہارات اور تشہیری مہمات کے لیے مختص رقم، نظرثانی شدہ رقم اور حقیقی ادائیگیوں کی الگ تفصیل کیوں ایک ہی قابلِ تلاش جدول میں دستیاب نہیں؟یہی تفصیل بتائے گی کہ اشتہارات کا اصل مالی حجم کیا تھا۔یہ سوال پبلک اکاؤنٹس کمیٹی کے لیے بھی انتہائی اہم نوعیت کا ہے۔
3۔ 2024۔25کا ایک غیرمعمولی سرکاری ریکارڈ:رقم جاری، ترقیاتی خرچ صفر
اب ایک ایسی دستاویز کی طرف آتے ہیں جو اس تحقیق میں پہلی مرتبہ شامل ہو رہی ہے ۔28؍جنوری 2025کو محکمۂ اطلاعات کی ترقیاتی اسکیموں کے وسط سالہ جائزے کی کارروائی ہوئی۔اس کی سرکاری روداد میں مالی سال 2024۔25کی نو ترقیاتی اسکیموں کا ذکر ہے ۔ان اسکیموں کے لیے مجموعی مختص رقم 171.439ملین روپے تھی۔یعنی تقریباً 17؍کروڑ 14لاکھ 39ہزار روپے ۔31؍دسمبر 2024تک ان اسکیموں کے لیے 54.912ملین روپے جاری ہو چکے تھے ۔یعنی تقریباً پانچ کروڑ 49 لاکھ 12 ہزار روپے ۔
لیکن اسی تاریخ تک درج شدہ ترقیاتی اخراجات:صفر روپے ۔
یہی صورتِ حال 24؍جنوری 2025تک کے ایک مزید جدول میں بھی درج ہے ۔یہ اعداد سرکاری وسط سالہ جائزے سے لیے گئے ہیں۔سوال یہ ہے کہ اس رقم نے کون سی سلیمانی ٹوپی پہنی ہے جو کہیں نظر نہیں آرہی۔ اگر چہ بجٹ مختص ہونا، رقم جاری ہونا اور رقم خرچ ہونا تین الگ مالی مراحل ہیں۔ممکن ہے اسکیموں کی منظوری، ٹینڈر، کام کی پیش رفت یا بلوں کی ادائیگی میں تاخیر ہوئی ہو۔ممکن ہے اخراجات بعد کے مہینوں میں ہوئے ہوں۔لیکن اس ریکارڈ سے ایک مضبوط انتظامی سوال ضرور پیدا ہوتا ہے ۔جب ترقیاتی اسکیموں کے لیے پانچ کروڑ روپے سے زیادہ جاری ہو چکے تھے تو وسط سال تک خرچ صفر کیوں تھا؟اور اس سے اگلا سوال یہ ہے کہ کیا مالی سال کے اختتام تک ان اسکیموں پر کام مکمل ہوا؟اگر ہوا تو کتنی رقم خرچ ہوئی؟اگر نہیں ہوا تو جاری شدہ فنڈز کی بعد میں کیا حیثیت رہی؟یہاں ایک ضروری حد بھی واضح ہے ۔یہ ‘‘ترقیاتی اسکیموں’’کا ریکارڈ ہے ۔اسے اشتہاری مہمات پر خرچ ہونے والی رقم یا ان کی عدم ادائیگی کا ثبوت نہیں سمجھا جا سکتا۔
تاہم یہ محکمۂ اطلاعات کے مالی نظم و نسق کا ایک قابلِ جانچ پہلو ضرور سامنے لاتا ہے ۔
4۔ اشتہاری مہمات جاری رہیں: 2024۔25کے نام بہ نام سراغ
اب بجٹ سے نکل کر مہمات کی طرف آتے ہیں۔پاکستان براڈکاسٹرز ایسوسی ایشن، یعنی ‘‘پی بی اے’’، کے محکمۂ اطلاعات سندھ سے متعلق ریکارڈ میں مالی سال 2024۔25کے دوران مختلف اشتہاری مہمات اور ایجنسیوں کے نام درج ہیں۔
ان میں چند نمایاں اندراجات یہ ہیں:
٭5؍اپریل 2025:‘‘ I Work for Sindh SPHF Short Campaign ’’ ۔انسِنک مارکیٹنگ اینڈ ایڈورٹائزنگ۔
٭14؍مئی 2025:‘‘Dow Cancer Hospital ’’۔۔ویلوسٹی مارکیٹنگ اینڈ کمیونی کیشنز۔
٭17؍مئی 2025:‘‘Pak Army Campaigns ’’۔۔اورینٹ نیکسٹ۔
یہ تاریخیں پی بی اے کے مہماتی ریکارڈ میں درج متعلقہ حیثیت کی تاریخیں ہیں۔انہیں لازماً اشتہار کی پہلی اشاعت، آخری نشریات یا سرکاری ادائیگی کی تاریخ نہیں سمجھنا چاہیے ۔لیکن ان اندراجات سے ایک اہم حقیقت سامنے آتی ہے ۔مالی سال 2024۔25 کے دوران محکمۂ اطلاعات کے نام سے مختلف نوعیت کی مہمات کے ساتھ متعدد نجی اشتہاری ایجنسیوں کا تعلق درج تھا۔ان مہمات کی اصل لاگت کتنی تھی؟کیا تمام مہمات محکمۂ اطلاعات کے اپنے بجٹ سے ادا ہوئیں یا متعلقہ محکموں کے بجٹ سے ؟کیا ریلیز آرڈرز ایک ہی دفتر سے جاری ہوئے ؟اور کیا مہمات کے مقابلے میں اصل نشر شدہ مواد محفوظ ہے ؟ان سوالات کا جواب پی بی اے کی فہرست سے نہیں نکلتا۔
اس کے لیے سرکاری بل اور ادائیگی واؤچرز ضروری ہیں۔
5۔ 2025۔26:اگست کی مہمات میں کئی ایجنسیاں
مالی سال 2025۔26کا آغاز یکم جولائی 2025 سے ہوا۔پی بی اے کے ریکارڈ میں اس کے فوراً بعد متعدد مہمات سامنے آتی ہیں۔
٭30؍جولائی 2025:‘‘Healthcare Projects of Sindh Campaign ’’ ۔۔ایڈورکس۔
٭8؍اگست 2025:‘‘14 August Campaign ’’۔۔میڈیا پروفیشنلز۔
٭14؍اگست 2025:‘‘14 August Sindh Assembly Campaign ’’انسِنک مارکیٹنگ اینڈ ایڈورٹائزنگ۔
اسی تاریخ کے ریکارڈ میں‘‘ 14 August National Anthem’’کے ساتھ اورینٹ نیکسٹ، جبکہ ایک اور
‘‘14 August Campaign’’کے ساتھ اورنج روم کا نام درج ہے ۔
یہ اندراجات ایک اہم سوال پیدا کرتے ہیں۔جب ایک ہی قومی موقع پر مختلف مہمات متعدد ایجنسیوں کے ذریعے چلائی جائیں تو ان کے کام، لاگت اور میڈیا خریداری کو الگ الگ کس طرح جانچا جاتا ہے ؟ممکن ہے تمام مہمات کے مقاصد، گاہک محکمے ، تخلیقی مواد اور نشریاتی منصوبے مختلف رہے ہوں۔لیکن مالی شفافیت کے لیے ہر مہم کا الگ ورک آرڈر، منظور شدہ لاگت، نشریاتی منصوبہ اور ادائیگی ریکارڈ ہونا چاہیے ۔خاص طور پر اس صورت میں جب ایک مہم کے نام میں سندھ اسمبلی کا ذکر ہو اور دوسری میں محکمۂ اطلاعات یا عمومی قومی تقریبات کا۔
6۔ مارچ سے جون 2026: اورینٹ نیکسٹ، اورنج روم اور دوسری ایجنسیاں
پی بی اے کے اسی ریکارڈ میں 2026 کی مزید مہمات درج ہیں۔
٭12مارچ 2026:‘‘Sindh Vision Campaign ’’۔۔اورینٹ نیکسٹ۔
٭23؍مارچ 2026:‘‘Sindh Vision Roads Network Campaign ’’۔۔اورنج روم۔
٭4؍اپریل 2026:‘‘4th April Z. A. Bhutto Campaign ’’زینڈر کمیونیکیشن۔
اسی تاریخ کے ریکارڈ میں ‘Sindh Vision Health Cyber Knife Campaign’کے ساتھ سلوشن ون کا نام بھی آتا ہے ۔
٭17؍اپریل 2026:‘‘ Fuel Subsidy Campaign’’ ۔۔اورینٹ نیکسٹ۔
٭10؍مئی 2026:‘Marqa-e-Haq ’۔۔اورینٹ نیکسٹ۔
یہ اندراجات مالی سال 2025۔26 کے دوران مختلف موضوعات پر مہماتی سرگرمی کی نشاندہی کرتے ہیں۔تاہم ان میں سے کسی ایک اندراج سے متعلقہ ایجنسی کی وصول کردہ رقم معلوم نہیں ہوتی۔یہاں تین الگ سوال اہم ہیں۔
پہلا، کیا تمام مہمات متعلقہ وقت کی اشتہاری پالیسی کے مطابق جاری ہوئیں؟
دوسرا، کیا ان کی میڈیا خریداری اور نشریات کی آزادانہ تصدیق ہوئی؟
تیسرا، کیا ہر مہم کے لیے ادا ہونے والی رقم کے ساتھ قابلِ اطلاق ٹیکس کٹوتی کا ریکارڈ موجود ہے ؟
ان سوالات کی اہمیت اس لیے بڑھ جاتی ہے کہ بعض ایجنسیوں کے نام ایک سے زیادہ مہمات کے ساتھ سامنے آتے ہیں۔لیکن کام کی مجموعی مالیت اور انتخاب کی بنیاد کو جانچنے کے لیے بار بار ملنے والے کام کا مکمل ریکارڈ ضروری ہے ۔
7۔ ایف بی آر:ٹیکس کی جانچ میں سب سے پہلے کمپنی کی شناخت
اب اشتہاری ایجنسیوں کی ٹیکس حیثیت کی طرف آتے ہیں۔ گزشتہ قسط میں انسِنک کے این ٹی این سے متعلق دو مختلف اندراجات سامنے آئے تھے ۔پی بی اے کے پروفائل میں ایک نمبر موجود تھا، جبکہ سابقہ کاروباری مواد میں دوسرا نمبر درج تھا۔اس فرق کی اصل قانونی وجہ ابھی تصدیق طلب ہے ۔یہی مسئلہ بتاتا ہے کہ ایف بی آر کی تحقیق میں سب سے پہلے درست شناخت کیوں ضروری ہے ۔کسی کمپنی کے ٹیکس کا حساب اس کے کاروباری نام سے نہیں، اس کی درست قانونی شناخت سے منسلک ہوگا۔اگر ایک کمپنی کا نام مختلف دستاویزات میں مختصر یا مختلف املا سے لکھا گیا ہے تو اس کے تمام اندراجات کو خود بخود ایک ہی ادارے کا ریکارڈ نہیں سمجھا جا سکتا۔اس کے لیے ایس ای سی پی رجسٹریشن، این ٹی این اور متعلقہ سرکاری وینڈر ریکارڈ کا تقابل ضروری ہے ۔یہاں ایک اہم سوال محکمۂ اطلاعات سے بھی بنتا ہے ۔کیا اشتہاری ایجنسی کو ادائیگی سے پہلے اس کے این ٹی این کو اصل کمپنی رجسٹریشن اور وینڈر ریکارڈ سے ملایا جاتا تھا؟اگر ہاں تو اس تصدیق کی دستاویز کہاں ہے ؟اگر نہیں تو مختلف شناختی اندراجات کی غلطی پکڑنے کا طریقہ کیا تھا؟یہ سوال کسی مخصوص کمپنی کے خلاف دھوکا دہی کا الزام نہیں۔یہ سرکاری ادائیگی کے بنیادی داخلی کنٹرول کا سوال ہے ۔
8۔ ٹیکس سال 2025 اور 2026: درست شرح کون سی تھی؟
ایف بی آر کی ویب سائٹ پر مختلف ٹیکس سالوں کے لیے ودہولڈنگ ٹیکس کی شرحوں کے الگ سرکاری ریٹ کارڈز موجود ہیں۔ان میں ٹیکس سال 2025، 2026اور 2027کے لیے الگ دستاویزات درج ہیں۔یہ ہماری تحقیق کے لیے اہم ہیں۔کیونکہ 2024۔25 اور 2025۔26 کی ادائیگیوں پر ایک ہی شرح فرض نہیں کی جا سکتی۔اس کے علاوہ اشتہاری خدمات کی مختلف قانونی اقسام کے لیے بھی شرح مختلف ہو سکتی ہے ۔مثلاً الیکٹرانک یا پرنٹ میڈیا کو اشتہاری خدمات کی ادائیگی اور کسی نجی اشتہاری ایجنسی کو فراہم کردہ دوسری خدمات کی ادائیگی ایک ہی قانونی زمرہ نہیں بھی ہو سکتیں۔اس لیے کسی ایجنسی کے بل پر درست ٹیکس معلوم کرنے کے لیے صرف رقم کافی نہیں۔
یہ بھی جاننا ہوگا کہ ادائیگی کس تاریخ کو ہوئی؟کس قانونی ادارے کو ہوئی؟کس خدمت کے عوض ہوئی؟متعلقہ تاریخ پر کمپنی کی ٹیکس حیثیت کیا تھی؟اور اس ادائیگی پر کون سی قانونی دفعہ نافذ تھی؟کسی موجودہ شرح کو پچھلے مالی سال پر لاگو کرکے مبینہ ٹیکس کمی نکالنا غلط ہوگا۔ایف بی آر کے ریٹ کارڈز تحقیق کا ابتدائی رہنما ہیں،قانونی تنازع میں متعلقہ وقت کے اصل قانون اور ترامیم کو فیصلہ کن اہمیت حاصل ہوگی۔
ایک مضبوط مالی تحقیق کے لیے اصل سوال یہ بھی ہو سکتا ہے کہ سندھ حکومت نے 2024۔25 اور 2025۔26 میں ہر اشتہاری ایجنسی کو کتنی مجموعی رقم ادا کی، اس میں سے کتنا ٹیکس کاٹا، اور وہ کٹوتی کس قانونی شناخت کے تحت جمع ہوئی؟اس سوال کا جواب سرکاری ادائیگی ریکارڈ سے شروع ہو سکتا ہے ۔اس کے لیے کسی کمپنی کے خفیہ ریٹرن تک غیرمجاز رسائی کی ضرورت نہیں۔
9۔ سندھ ریونیو بورڈ:وفاقی ٹیکس کے ساتھ صوبائی خدمات کا حساب
اشتہاری خدمات پر ٹیکس کی تحقیق میں سندھ ریونیو بورڈ کو نظرانداز کرنا بھی غلط ہوگا۔وفاقی انکم ٹیکس اور سندھ میں قابلِ اطلاق خدمات پر سیلز ٹیکس الگ قانونی ذمہ داریاں ہیں۔کسی اشتہاری ایجنسی کا ایف بی آر میں فعال ہونا اس کی صوبائی سیلز ٹیکس تعمیل کا ثبوت نہیں۔
اسی طرح ایس آر بی میں رجسٹریشن ہونے سے کسی مخصوص انوائس پر درست ٹیکس جمع ہونے کا ثبوت نہیں ملتا۔اس کے لیے متعلقہ سال کی خدمات کی نوعیت، قانونی شرح، انوائس اور ادائیگی کا ریکارڈ دیکھنا ہوگا۔یہاں سندھ حکومت سے ایک بنیادی سوال بنتا ہے ۔کیا اشتہاری ایجنسیوں کے بل منظور کرتے وقت وفاقی انکم ٹیکس اور قابلِ اطلاق صوبائی سیلز ٹیکس کی ذمہ داری الگ الگ جانچی جاتی تھی؟اگر ہاں تو متعلقہ واؤچرز میں دونوں کا حساب کس طرح محفوظ ہے ؟اگر نہیں تو اس کی انتظامی وجہ کیا تھی؟یہ سوال اس لیے اہم ہے کہ سرکاری ادائیگی کا درست مالی حساب صرف چیک کی رقم سے مکمل نہیں ہوتا۔اس میں قانون کے تحت ہونے والی کٹوتیوں اور جمع شدہ ٹیکس کا ثبوت بھی شامل ہونا چاہیے ۔
10۔ ایف بی آر کی تاریخی ٹیکس ڈائریکٹریاں: 2025۔26 کا جواب کیوں نہیں دیتیں؟
گزشتہ تحقیق میں ایف بی آر کی تاریخی ٹیکس ڈائریکٹریوں کا سراغ سامنے آیا تھا۔ان میں ٹیکس سال 2016، 2017اور 2018کی ڈائریکٹریاں شامل ہیں۔یہ پرانے مالی ادوار میں کمپنیوں کی ٹیکس تحقیق کے لیے اہم ہو سکتی ہیں۔لیکن ان سے 2024۔25 یا 2025۔26 کی ٹیکس ادائیگی ثابت نہیں ہوتی۔اس کے لیے متعلقہ تازہ ٹیکس سال کا قانونی طور پر دستیاب ریکارڈ ضروری ہے ۔اس تحقیق میں ابھی کسی زیرِ بحث کمپنی کے لیے ان دونوں مالی سالوں کی مصدقہ سالانہ انکم ٹیکس ادائیگی شامل نہیں ہوئی۔لہٰذا کسی کمپنی کو کم ٹیکس دینے والی یا ٹیکس چور قرار دینا درست نہیں ہوگا۔لیکن ایک سوال اپنی جگہ موجود ہے ۔کیا سرکاری محکموں کے پاس اتنا ریکارڈ موجود ہے کہ ہر ایجنسی کی سرکاری وصولیوں اور ان پر ہونے والی ٹیکس کٹوتیوں کا سالانہ حساب تیار کیا جا سکے ؟اگر یہ ریکارڈ موجود ہے تو کمپنیوں کے خفیہ ٹیکس گوشوارے شائع کیے بغیر بھی عوامی خزانے سے ہونے والی ادائیگیوں کی بڑی حد تک جانچ ممکن ہے ۔
11۔ آڈیٹر جنرل کی نئی رپورٹ: 2025۔26کا ریکارڈ اب سامنے آ رہا ہے
اس تحقیق کے دوران آڈیٹر جنرل آف پاکستان کی ویب سائٹ پر ایک نئی اہم پیش رفت سامنے آئی۔30؍اکتوبر 2026کو آڈٹ سال 2025۔26کے لیے حکومت سندھ کے حسابات کی رپورٹ سرکاری فہرست میں درج کی گئی۔یہ نئی رپورٹ اس لیے اہم ہے کہ ہماری تحقیق کا دائرہ اب حالیہ مالی سالوں تک پہنچ چکا ہے ۔لیکن یہاں ایک لازمی فرق سمجھنا ہوگا۔آڈٹ سال 2025۔26کا عنوان لازماً یہ ثابت نہیں کرتا کہ رپورٹ میں صرف مالی سال 2025۔26 کی ادائیگیاں شامل ہیں۔آڈٹ کا سال اور زیرِ جانچ مالی مدت الگ ہو سکتے ہیں۔اس لیے اصل رپورٹ کا عنوان، دائرۂ کار اور متعلقہ پیراز دیکھے بغیر کسی اشتہاری ادائیگی کو اس سے منسوب نہیں کیا جا سکتا۔ اس تحقیق میں نئی رپورٹ کی سرکاری فہرست میں موجودگی کی تصدیق ہوئی ہے ۔لیکن محکمۂ اطلاعات سے متعلق مکمل پیراز ابھی حاصل نہیں ہوئے ۔لہٰذا کسی نئی بے ضابطگی یا مالی نقصان کا دعویٰ نہیں کیا جا رہا۔اب اصل سوال ہے :
٭کیا تازہ آڈٹ میں محکمۂ اطلاعات کی اشتہاری ادائیگیوں، میڈیا خریداری، ایجنسیوں کی اہلیت یا ٹیکس کٹوتیوں پر کوئی اعتراض سامنے آیا؟اگر آیا تو اس کی رقم، نوعیت اور محکمانہ جواب کیا تھا؟اور اگر نہیں آیا تو کیا اس کا مطلب یہ ہے کہ ان امور کی جانچ ہوئی اور کوئی اعتراض نہیں ملا، یا وہ اس آڈٹ کے دائرے ہی میں شامل نہیں تھے ؟یہ فرق اصل رپورٹ سے ہی واضح ہوگا۔
12۔ 2024۔25اور 2025۔26کے حسابات میں ایک اور خلا
وزیراطلاعات شرجیل میمن کے نفس ناطقہ سارنگ چانڈیو
سندھ حکومت کی ویب سائٹ پر 2025۔26کی بجٹ کتابیں موجود ہیں۔اسی طرح محکمۂ خزانہ نے مالی سال 2025۔26 کی چوتھی سہ ماہی کی بجٹ عمل درآمد رپورٹ کا رابطہ بھی فراہم کیا ہے ۔اس کا مطلب ہے کہ مجموعی بجٹ کے ساتھ حقیقی اخراجات کی جانچ کے لیے ایک مزید سرکاری راستہ موجود ہے ۔لیکن بجٹ عمل درآمد کی مجموعی رپورٹ اور کمپنی وار ادائیگیوں کا رجسٹر ایک چیز نہیں۔اگر محکمۂ اطلاعات کی کسی مد میں دس کروڑ روپے خرچ ہوئے تو اس سے یہ معلوم نہیں ہوتا کہ رقم کس کمپنی کو گئی۔اس کے لیے وینڈر وار واؤچر ریکارڈ ضروری ہے ۔اسی طرح اگر کسی کمپنی کا نام پی بی اے کی پانچ مہمات میں درج ہے تو اس سے یہ ثابت نہیں ہوتا کہ اسے پانچ کروڑ یا پچاس کروڑ روپے ملے ۔مہمات کی تعداد، مہمات کی لاگت اور کمپنی کی وصولیاں تین الگ حقائق ہیں۔اصل مالی تصویر تب بنے گی جب بجٹ، مہماتی ریکارڈ اور ادائیگی واؤچرز ایک دوسرے سے ملائے جائیں۔یہ سندھ حکومت کے محکمہ اطلاعات میں جاری گھپلوں کے حوالے سے کسی بھی تفتیشی ادارے کے لیے نہایت اہم ہے۔
13۔ اشتہاری ایجنسیوں کی قانونی ملکیت: اب سوال ماضی سے حال تک پہنچتا ہے
ہماری گزشتہ تحقیق میں ایورنیو، انسِنک، اورینٹ کمیونی کیشن، اورینٹ نیکسٹ، اورینٹ ایج، ایڈارٹس، ایکس نائن، اپ ٹک وینچرز، زینڈر، ایکسپوژر اور دوسری کمپنیوں کے نام سامنے آئے تھے ۔لیکن کسی کمپنی کا نام مختلف سرکاری مہمات میں نظر آنا مشترکہ ملکیت کا ثبوت نہیں۔اسی طرح کسی پرانے مقدمے میں نام آنا موجودہ قانونی نااہلی کا خودکار ثبوت نہیں۔یہاں ایس ای سی پی کی تاریخی فائلنگز فیصلہ کن اہمیت رکھتی ہیں۔خاص طور پر ان کمپنیوں کے لیے جن کی انتظامیہ یا ملکیت میں تبدیلی کا دعویٰ کیا گیا ہے ۔2024۔25 میں کمپنی کے ڈائریکٹر کون تھے ؟2025۔26میں کون تھے ؟کیا حصص داروں میں تبدیلی آئی؟کیا حقیقی فائدہ اٹھانے والوں کے متعلق قانونی اعلانات موجود ہیں؟اور کیا محکمۂ اطلاعات نے کام دیتے وقت متعلقہ تاریخ کا کمپنی ریکارڈ دیکھا؟ان سوالات کے جواب کے بغیر کمپنیوں کے درمیان خفیہ ملکیتی تعلق یا کسی مخصوص شخص کا کنٹرول ثابت نہیں کیا جا سکتا۔لیکن یہ سوالات سرکاری کاروبار کی شفافیت کے لیے جائز اور ضروری ہیں۔
14۔ سرکاری اشتہار کا اصل حساب: چھ مرحلے ، ایک ہی قابلِ تصدیق فائل
اس تحقیق کے بعد مالی جانچ کا طریقہ پہلے سے زیادہ واضح ہو جاتا ہے ۔ہر سرکاری اشتہاری مہم کے لیے ایک مشترکہ فائل ہونی چاہیے جس میں چھ بنیادی مراحل کا ریکارڈ آپس میں ملتا ہو۔
منظوری:کس محکمے نے مہم منظور کی اور کتنی رقم مختص کی؟
انتخاب:کس اشتہاری ایجنسی کو کام دیا گیا اور کس پالیسی کے تحت؟
اجرا:کون سا ریلیز آرڈر جاری ہوا؟
عمل درآمد:اشتہار کس اخبار میں شائع یا کس چینل پر نشر ہوا؟
ادائیگی:کس واؤچر کے ذریعے کتنی رقم ادا ہوئی؟
ٹیکس:مجموعی بل میں سے کون سی کٹوتیاں ہوئیں اور ان کا ثبوت کیا ہے ؟
ان مراحل کے بعد متعلقہ میڈیا ادارے کو ادا ہونے والی رقم کی تصدیق بھی اہم ہو سکتی ہے ، خاص طور پر جہاں ایجنسی نے میڈیا خریداری کی ذمہ داری لی ہو۔اگر یہ تمام دستاویزات موجود ہیں تو کسی بھی مہم کا مالی حساب قابلِ جانچ ہونا چاہیے ۔اگر موجود نہیں تو سوال اٹھے گا کہ ادائیگی کس تصدیقی بنیاد پر منظور ہوئی۔سرکاری اشتہار کا اصل آڈٹ صرف یہ نہیں کہ اشتہار دکھائی دیا، یہ بھی ہے کہ اس کی پوری مالی زنجیر دستاویزات سے ثابت ہوتی ہے یا نہیں۔
15۔ پانچ اداروں کے سامنے اب پانچ بنیادی سوال
اس تحقیق کے بعد سوالات مزید محدود اور واضح ہو گئے ہیں۔
محکمۂ اطلاعات سندھ سے :
مالی سال 2024۔25 اور 2025۔26 میں اشتہاری ایجنسیوں کو ادا کی گئی مجموعی رقم اور ایجنسی وار تفصیل کیا ہے ؟
محکمۂ خزانہ اور اکاؤنٹنٹ جنرل سندھ سے :
ہر ایجنسی کے مجموعی بل، ٹیکس کٹوتیوں اور خالص ادائیگیوں کا وینڈر وار ریکارڈ کیا ہے ؟
ایس ای سی پی سے :
متعلقہ برسوں میں ان کمپنیوں کی قانونی انتظامیہ اور حصص داری کی کون سی دستاویزات عوامی معائنے کے لیے دستیاب ہیں؟
ایف بی آر اور سندھ ریونیو بورڈ سے :
متعلقہ سرکاری ادائیگیوں پر قانون کے مطابق ٹیکس کٹوتیوں اور جمع شدہ رقوم کی تصدیق کا مجاز طریقہ کیا ہے ؟
آڈیٹر جنرل اور پبلک اکاؤنٹس کمیٹی سے :
2024۔25 اور 2025۔26 کے متعلقہ آڈٹ میں اشتہارات، ایجنسیوں کی اہلیت اور ادائیگیوں پر کیا نتائج سامنے آئے ، اور ان پر کیا کارروائی ہوئی؟
یہ سوالات کسی فرد یا کمپنی کو پہلے سے مجرم قرار دینے کے لیے نہیں۔یہ سرکاری کاروبار کی مالی جواب دہی کے بنیادی تقاضے ہیں۔
آخری سوال:اشتہار کا بجٹ موجود ہے ، مہم کا نام موجود ہے ، ادائیگی کا حساب کہاں ہے ؟
اس قسط میں تین اہم حقیقتیں سامنے آئی ہیں۔
پہلی، محکمۂ اطلاعات و آرکائیوز کے جاری اخراجات کا بجٹ 2024۔25میں نظرثانی کے بعد بڑھا اور 2025۔26 کے لیے تقریباً گیارہ ارب روپے کا تخمینہ رکھا گیا۔
دوسری، محکمۂ اطلاعات کی 2024۔25 کی وسط سالہ ترقیاتی جائزہ رپورٹ میں جاری شدہ فنڈز کے باوجود اس تاریخ تک ترقیاتی اخراجات صفر درج تھے ۔
تیسری، پی بی اے کے ریکارڈ میں 2024۔25 اور 2025۔26 کے دوران مختلف سرکاری مہمات کے ساتھ متعدد اشتہاری ایجنسیوں کے نام سامنے آتے ہیں۔
ان تینوں حقائق کا تعلق ایک ہی سرکاری انتظامی نظام سے ہے ۔چنانچہ بے ضابطگیوں کا شبہ تب تک برقرار رہے گا جب تک ا شتہارات کی مخصوص بجٹ مد، حقیقی ادائیگیاں، متعلقہ کمپنیوں کی قانونی شناخت اور ٹیکس کٹوتیوں کا ریکارڈشفاف طریقے سے مہیا نہیں کیا جاتا۔
٭کیا فیک نیوز کی آڑ میں نگرانی کے خواہاں سندھ کے وزیراطلاعات شرجیل میمن اور ان کی ٹیم یا سندھ حکومت 2024۔25 اور 2025۔26 کے لیے ایک ایسی مکمل فہرست جاری کر سکتی ہے جس میں ہر اشتہاری ایجنسی کے سامنے اس کا درست قانونی نام، این ٹی این، مہم، مجموعی بل، ٹیکس کٹوتی اور خالص ادا شدہ رقم درج ہو؟اگر یہ ریکارڈ موجود ہے تو اسے ایک جگہ جمع کرنا ممکن ہونا چاہیے ۔اگر موجود نہیں تو اس کی وجہ واضح ہونی چاہیے ۔کیونکہ عوام کو حکومت کی کارکردگی بتانے کے لیے چلنے والے اشتہارات کا خرچ بھی عوامی جواب دہی سے باہر نہیں ہو سکتا۔
یا د رکھیں! اشتہار چند لمحوں کے لیے نشر ہوتا ہے ۔اس کا بل کئی سال تک سرکاری ریکارڈ کا حصہ رہتا ہے ۔اور عوامی خزانے سے نکلی رقم کا حساب کبھی غیرمتعلق نہیں ہوتا۔
سندھ کے سرکاری اشتہارات کی تحقیق اب اس مقام پر پہنچ چکی ہے جہاں مہمات کے نام نہیں، کمپنی وار مالی حساب درکار ہے ۔جرأت تحقیقاتی سیل کا تعاقب جاری ہے، اور اس ضمن میں وزیر اطلاعات شرجیل میمن سمیت محکمہ اطلاعات کے اصل کھلاڑیوں اور لاڈلے نورتن سارنگ چانڈیو اور متعلقہ افسران کی تمام بے نامی جائیدادوں سمیت مختلف امور اچھی طرح جانچے جا رہے ہیں جسے اس تحقیق میں پوچھے گئے سوالات کے جواب نہ ملنے کے بعد اپنے وقت پر منکشف کیا جائے گا۔نیز اشتہاراتی کمپنیوں کے نام پر جاری گورکھ دھندے کی مکمل تفصیلات بے نقاب کر دی جائیں گی۔
(جاری ہے)
٭٭٭