یلو لائن 8.567 بلین کی ادائیگیاں، منظوریوں کا سلسلہ اور احتساب کی اصل آزمائش
شیئر کریں
نجم انوار
۔۔۔۔۔۔
قسط ششم
٭جون 2026میں اینٹی کرپشن اسٹیبلشمنٹ نے کراچی موبیلٹی پروجیکٹ کے یلو لائن حصے میں ٹھیکے داروں کو تقریباً 8.5بلین روپے کی غیر معمولی پیشگی ادائیگیوں کے معاملے میں مقدمہ درج کیا
٭ کیس میں سابق پروجیکٹ ڈائریکٹر ضمیر عباسی اور اس وقت کے ڈائریکٹر پروکیورمنٹ جمن داس کے نام سامنے آئے ۔ ابتدائی رپورٹنگ میں ان کے کردار اور ٹھیکے داروں کو اضافی ادائیگیوں پر سوال اٹھائے گئے
٭عدالت میں سامنے آیا کہ اضافی رقم کی درخواست ٹھیکے دار کی جانب سے آئی، پروجیکٹ ڈائریکٹر نے معاملہ مجاز اتھارٹی کو بھیجا اور مجاز اتھارٹی نے منصوبے کی تاخیر اور فنڈز کی کمی کی بنیاد پر منظوری دی
۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔۔
تحقیقی سوال:کیا یلو لائن منصوبے میں اربوں روپے کی اضافی ادائیگیاں معاہدے ، مالیاتی تحفظ اور سرکاری نگرانی کے تقاضوں کے مطابق کی گئیں؟ اگر ہاں، تو تفتیش میں ضمانتوں اور منظوریوں پر اتنے بنیادی سوال کیوں اٹھے ؟ اور اگر نہیں، تو رقم جاری کرنے ، منظور کرنے ، جانچنے اور اس کی واپسی یا ایڈجسٹمنٹ کی ذمہ داری کس پر عائد ہوتی ہے ؟
کراچی کی یلو لائن بس ریپڈ ٹرانزٹ (بی آر ٹی) محض سڑک، پل اور بسوں کا منصوبہ نہیں۔ یہ ایک ایسا عوامی منصوبہ ہے جس کی کامیابی کا پیمانہ صرف تعمیراتی رفتار نہیں، بلکہ یہ بھی ہے کہ عوامی رقم کن شرائط پر جاری ہوئی، اس کے تحفظ کے لیے کیا انتظام کیا گیا اور کسی بے ضابطگی کا شبہ پیدا ہونے پر اداروں نے کتنی مؤثر کارروائی کی۔
جون 2026میں اینٹی کرپشن اسٹیبلشمنٹ(اے سی ای)نے کراچی موبیلٹی پروجیکٹ کے یلو لائن حصے میں ٹھیکے داروں کو مبینہ طور پر تقریباً 8.5بلین روپے کی غیر معمولی پیشگی ادائیگیوں کے معاملے میں مقدمہ درج کیا۔ اس سے پہلے وزیراعلیٰ کی معائنہ، انکوائری اور عمل درآمد سے متعلق ٹیم کی رپورٹ میں مالیاتی نظم، معاہدوں اور نگرانی کے طریقہ کار پر سنگین اعتراضات سامنے آئے تھے ۔ مگر کسی انکوائری رپورٹ یا ایف آئی آر میں الزام درج ہونا بذاتِ خود جرم ثابت ہونے کے برابر نہیں۔ اس کیس میں اصل سوال یہ ہے کہ دستاویزات کیا کہتی ہیں، عدالت نے کیا مشاہدہ کیا اور کون سے بنیادی سوال ابھی تک جواب طلب ہیں۔
1۔ سب سے پہلے رقم کا حساب:8.567 بلین روپے کہاں سے بنے ؟
دستیاب رپورٹنگ میں تین تعمیراتی معاہدوں سے متعلق اضافی ادائیگیوں کی یہ تفصیل سامنے آئی:
منصوبے کا حصہ رپورٹ شدہ اضافی ادائیگی
۔۔۔۔۔۔۔ ۔۔۔۔۔۔۔۔۔
ڈپو اوّل، داؤد چورنگی 885/ملین روپے
ڈپو دوم، انڈس ہسپتال کے قریب 2,000/ملین روپے
نیا جام صادق پل 5,682 / ملین روپے
۔۔۔۔۔۔۔ ۔۔۔۔۔۔۔۔۔۔۔۔
مجموعہ 8,567 / ملین روپے
۔۔۔۔۔ ۔۔۔۔۔۔۔۔۔۔۔۔
یہ اعداد رپورٹ شدہ ادائیگیوں کا مجموعہ ہیں، انہیں خودبخود چوری شدہ رقم، ثابت شدہ سرکاری نقصان یا غائب شدہ رقم نہیں کہا جا سکتا۔ یہ طے کرنے کے لیے ادائیگیوں کی نوعیت، معاہداتی حیثیت، ضمانتوں، استعمال، حسابی ایڈجسٹمنٹ اور موجودہ بقایا جات کا مکمل ریکارڈ درکار ہے ۔
پہلا فرانزک ٹیسٹ:ہر معاہدے کے لیے درکار مالیاتی جدول کے لیے یہ معلومات درکار ہیں، مگر سندھ حکومت فیک نیوز کی نگرانی تو کرنا چاہتی ہے ، مگر اپنے کسی بھی ادارے سے یہ معلومات دینے کے لیے دستیاب نہیں
٭اصل معاہدے کی منظور شدہ قیمت اور تاریخ۔
٭ٹھیکے دار کی اضافی رقم کی درخواست اور اس کی وجوہ۔
٭متعلقہ افسران کی سفارشات اور مالیاتی جانچ۔
٭مجاز اتھارٹی کی منظوری، اس کی تاریخ اور شرائط۔
٭ہر ادائیگی کا چیک، بینک اندراج اور سرکاری حساب میں اندراج۔
٭ضمانت کی قسم، مالیت، مدت، جاری کرنے والا بینک اور قابلِ وصول ہونے کی شرائط۔
٭اب تک تعمیراتی کام کے مقابلے میں ادا شدہ رقم۔
٭ایڈجسٹ شدہ، واپس شدہ، متنازع اور باقی رقم۔
ان دستاویزات کے بغیر 8.567بلین روپے کے معاملے کی مکمل مالیاتی تصویر سامنے نہیں آتی۔
2۔ اصل تنازع:کیا معاہدوں میں پیشگی ادائیگی کی اجازت تھی؟
ابتدائی انکوائری اور مقدمے کے بارے میں مہیا تفصیلات کے مطابق، متعلقہ معاہدوں میں ایسی پیشگی مالی معاونت کی واضح شق موجود نہیں تھی۔ استغاثہ کے مؤقف کے مطابق ٹھیکے داروں کو اپنی مالی ضروریات تجارتی ذرائع سے پوری کرنا تھیں۔سرکاری رقم سے اضافی مالی معاونت دینا معاہداتی شرائط سے انحراف تھا۔لیکن اس دعوے کی مکمل جانچ کے لیے صرف انکوائری رپورٹ کا خلاصہ کافی نہیں۔ تینوں اصل معاہدے ، ان کی خصوصی شرائط، عمومی شرائط، بعد میں منظور ہونے والی ترامیم اور ادائیگیوں سے پہلے جاری ہونے والے تمام حکم نامے دیکھنا ضروری ہے ۔
یہاں تین الگ سوال ہیں:
1۔کیا اصل معاہدے میں پیشگی ادائیگی کی اجازت تھی؟
2۔اگر نہیں تھی، تو کیا کسی مجاز اتھارٹی نے قانونی اور معاہداتی اختیار کے تحت کوئی ترمیم یا خصوصی منظوری دی؟
3۔اگر منظوری دی گئی، تو کیا اسے دینے والے افسر کے پاس ایسا اختیار موجود تھا، اور کیا منظوری نے معاہدے ، قرض دہندہ کے تقاضوں اور سرکاری مالیاتی قواعد کی پابندی کی؟
کسی افسر کی منظوری موجود ہونا لازماً یہ ثابت نہیں کرتا کہ فیصلہ درست تھا۔ اسی طرح، معاہدے میں واضح شق نہ ملنے کا دعویٰ بھی اصل معاہدہ اور تمام مجاز ترامیم دیکھے بغیر حتمی قانونی نتیجہ نہیں بن سکتا۔
وہ دستاویز جو اس تنازع کا مرکز ہے :ہر معاہدے کی وہ شق جس کی بنیاد پر اضافی رقم مانگی گئی، جانچی گئی اور جاری کی گئی۔ جب تک یہ شق اور منظوری کی پوری فائل سامنے نہ آئے ، کسی ایک فریق کا مؤقف مکمل طور پر ثابت نہیں ہوتا۔
 3۔ بینک ضمانت یا چیک؟ اس کیس کی سب سے اہم گرہ
ابتدائی انکوائری اور ایف آئی آر کے بارے میں رپورٹنگ میں کہا گیا کہ اضافی ادائیگیاں مناسب بینک ضمانت کے بغیر کی گئیں۔ لیکن 17 ستمبر 2026کو سندھ ہائی کورٹ نے ضمانت کی درخواست پر سماعت کے دوران ایک مختلف اور نہایت اہم پہلو ریکارڈ کیا:عدالت کے مطابق ٹھیکے داروں نے اضافی رقم حاصل کرنے کے لیے مختلف چیک فراہم کیے تھے ، جنہیں ضمانتوں کی صورت میں بیان کیا گیا۔ عدالت نے یہ بھی نوٹ کیا کہ رقم مجاز اتھارٹی کی منظوری کے بعد جاری کی گئی تھی۔
یہ فرق معمولی نہیں۔
بینک گارنٹی اور چیک ہر صورت میں ایک ہی قانونی تحفظ نہیں ہوتے ۔ان کی افادیت کا انحصار دستاویز کی اصل نوعیت، اجرا، شرائط، وصول کنندہ، مالیت، میعاد، قابلِ نفاذ ہونے اور رقم وصول کرنے کے عملی طریقے پر ہوتا ہے ۔
اس لیے فرانزک جانچ میں یہ معلوم ہونا چاہیے :
٭ کیا ہر ٹھیکے دار کی طرف سے الگ ضمانتی دستاویز موجود تھی؟
٭وہ عام چیک تھا، بینک کی جاری کردہ ضمانت تھی، یا کوئی دوسری مالیاتی دستاویز؟
٭کیا دستاویز متعلقہ سرکاری ادارے کے حق میں تھی؟
٭کیا اس کی رقم متعلقہ پیشگی ادائیگی کے برابر تھی؟
٭کیا وہ قابلِ وصول اور قابلِ نفاذ تھی؟
٭کیا اس کی میعاد پوری ادائیگی کے خطرے کو محیط تھی؟
٭اگر ٹھیکے دار معاہدہ پورا نہ کرتا تو کیا متعلقہ ادارہ رقم وصول کر سکتا تھا؟
٭کیا کسی ضمانت کو کبھی طلب کیا گیا؟ اگر نہیں، تو کیوں؟
٭کیا اصل دستاویزات آج بھی سرکاری ریکارڈ میں محفوظ ہیں؟
یہاں نہ ابتدائی انکوائری کے مؤقف کو عدالت کے مشاہدے پر فوقیت دے کر حتمی سچ قرار دیا جا سکتا ہے ، نہ عدالت کے بیان میں چیکوں کا ذکر آ جانے سے یہ خودبخود ثابت ہوتا ہے کہ مالیاتی تحفظ مکمل اور قانونی طور پر کافی تھا۔فیصلہ کن ثبوت اصل ضمانتی دستاویزات اور ان کی بینک سے تصدیق ہے، صرف لفظ ‘‘گارنٹی’’ نہیں۔
4۔ منظوری کس نے دی؟ فیصلہ کن سوال صرف یہ نہیں کہ چیک کس نے جاری کیا
اس کیس میں سابق پروجیکٹ ڈائریکٹر ضمیر عباسی اور اس وقت کے ڈائریکٹر پروکیورمنٹ جمن داس کے نام سامنے آئے ۔ ابتدائی رپورٹنگ میں ان کے کردار اور ٹھیکے داروں کو اضافی ادائیگیوں پر سوال اٹھائے گئے ۔ لیکن 17 ستمبر کے حکم میں سندھ ہائی کورٹ نے کہا کہ اضافی رقم کی درخواست ٹھیکے دار کی جانب سے آئی، پروجیکٹ ڈائریکٹر نے معاملہ مجاز اتھارٹی کو بھیجا اور مجاز اتھارٹی نے منصوبے کی تاخیر اور فنڈز کی کمی کی بنیاد پر منظوری دی۔ عدالت نے تفتیش کی خامیوں پر بھی تشویش ظاہر کی۔یہ مشاہدہ کیس کے دائرے کو ایک فرد سے پورے انتظامی سلسلے تک پھیلا دیتا ہے ۔اب اصل فائل میں یہ دیکھا جانا چاہیے :
1۔ٹھیکے دار نے رقم کس تاریخ کو اور کس افسر کے ذریعے مانگی؟
2۔درخواست کے ساتھ کون سے حسابات، کام کی پیش رفت یا مالی ضرورت کے ثبوت لگائے گئے ؟
3۔منصوبے کے مشیر اور تعمیراتی نگرانی کرنے والے ادارے نے کیا رائے دی؟
4۔قانونی یا معاہداتی شعبے نے کیا جانچ کی؟
5۔مالیاتی شعبے نے رقم کے ماخذ، بجٹ اور ادائیگی کی قانونی حیثیت کی تصدیق کی؟
6۔پروجیکٹ ڈائریکٹر نے صرف درخواست آگے بھیجی یا اس کے ساتھ اپنی سفارش بھی دی؟
7۔مجاز اتھارٹی نے منظوری کس قاعدے یا اختیار کے تحت دی؟
8۔کیا منظوری میں ضمانت، تعمیراتی سنگِ میل یا رقم کی واپسی کی شرط رکھی گئی؟
9۔کیا ادائیگی جاری کرنے والے افسر نے ان شرائط کی تکمیل کی تصدیق کی؟
10۔ادائیگی کے بعد نگرانی، حسابی تطبیق اور ٹھیکے دار سے رقم ایڈجسٹ کرنے کا کیا طریقہ اپنایا گیا؟
یہ سوال کسی مخصوص افسر کو مجرم قرار دینے کے لیے نہیں، یہ معلوم کرنے کے لیے ہیں کہ فیصلہ کس نے کیا، کس بنیاد پر کیا اور ہر مرحلے پر قانونی ذمہ داری کس کی تھی۔
5۔ مجاز منظوری بھی فرانزک جانچ سے بالاتر نہیں
سرکاری منظوری اہم دستاویز ہے ، لیکن وہ پوری کہانی نہیں۔اگر کسی اعلیٰ افسر نے منظوری دی تھی تو اس کے ساتھ منسلک نوٹ، قانونی رائے ، مالیاتی اعتراضات، مشیر کی سفارش اور منظوری کی شرائط بھی دیکھی جانی چاہئیں۔ یہ بھی معلوم ہونا چاہیے کہ منظوری دینے والے کو تمام متعلقہ حقائق بتائے گئے تھے یا نہیں۔اس کے برعکس، اگر کسی افسر نے صرف فائل آگے بھیجی تو یہ دیکھنا ہوگا کہ اس کی قانونی ذمہ داری کہاں ختم ہوتی تھی اور کہاں شروع ہوتی تھی۔ محض فائل آگے بھیجنے سے ہر حال میں ذمہ داری ختم نہیں ہوتی، لیکن صرف کسی عہدے پر موجود ہونے سے جرم بھی ثابت نہیں ہوتا۔
فرانزک اصول یہ ہے :ہر دستخط کو اس کے متن، اختیار، معلومات اور نتیجے کے ساتھ پڑھا جائے ۔ایک مکمل منظوری فائل میں کم از کم یہ چیزیں ہونی چاہئیں:اصل درخواست اور منسلکات۔تمام دفتری نوٹس اور سفارشات۔اعتراضات اور ان کے جوابات۔قانونی و مالیاتی جانچ۔ منظوری دینے والے افسر کا اختیار اور حکم۔ منظوری کی شرائط اور ان کی تکمیل کا ثبوت۔ادائیگی کے احکامات اور بینک ریکارڈ۔
بعد از ادائیگی نگرانی اور حسابی تطبیق۔
اگر ان میں سے کوئی دستاویز موجود نہیں، تو یہ خلا خود ایک تحقیقاتی سوال ہے ۔ مگر دستاویز کا نہ ملنا، اس کی نوعیت اور تلاش کے ریکارڈ کے بغیر، بذاتِ خود جعل سازی یا بدعنوانی کا ثبوت نہیں۔
6۔1.25/ بلین روپے کا دعویٰ:حقیقی نقصان یا حسابی مفروضہ؟
انکوائری کے مؤقف میں تقریباً1,250/ ملین روپے کو 15فیصد شرح سے مالی معاونت کی لاگت کے طور پر بالواسطہ نقصان قرار دیا گیا۔اس رقم کو سمجھنے کے لیے بنیادی حسابی سوالات ضروری ہیں:
٭15فیصد شرح کس معاہدے ، مالیاتی معیار یا مارکیٹ شواہد سے اخذ کی گئی؟
٭ یہ شرح کس مدت پر لاگو کی گئی؟
٭کیا تینوں معاہدوں میں رقم ایک ہی تاریخ کو جاری ہوئی یا مختلف تاریخوں پر؟
٭کیا مکمل ۔8.567بلین روپے پوری مدت کے لیے استعمال میں رہا؟
٭کیا کسی رقم کی واپسی یا ایڈجسٹمنٹ ہوئی؟
٭کیا ٹھیکے دار نے اس رقم کے بدلے کوئی قابلِ قدر ضمانت یا دوسری مالیاتی سہولت فراہم کی؟
٭کیا یہ رقم حقیقی سرکاری اخراجات کی بنیاد پر نکالی گئی، یا ایک مفروضہ متبادل لاگت کی بنیاد پر؟
مالی معاونت کی ممکنہ لاگت، اصل نقد نقصان، غیر محفوظ سرکاری رقم اور ثابت شدہ بدعنوانی چار مختلف تصورات ہیں۔ ان کو ایک ہی عدد میں ضم کرنے سے تحقیق مضبوط نہیں ہوتی، کمزور ہوتی ہے ۔لہٰذاایک روپیہ یا 25بلین روپے کو اس وقت تک انکوائری میں بیان کردہ بالواسطہ مالی اثر کا تخمینہ کہنا درست ہے ، نہ کہ حتمی طور پر ثابت شدہ سرکاری نقصان۔
-
کیا اضافی ادائیگیاں تعمیراتی پیش رفت اور معاہداتی ضروریات کے مطابق تھیں؟اس کا جواب صرف یہ دیکھ کر نہیں دیا جا سکتا کہ کسی جگہ کام 10فیصد ہوا اور رقم کتنی ادا ہوئی۔ پیشگی ادائیگی کا مقصد بعض اوقات تعمیراتی کام شروع کرنے ، سامان منگوانے یا مالیاتی بندوبست کے لیے رقم فراہم کرنا ہوتا ہے ۔ اس لیے ہر معاہدے کی شرائط، کام کا شیڈول، منظور شدہ پیشگی ادائیگی، رقم کے استعمال اور اس کے بعد ہونے والی ایڈجسٹمنٹ کو ساتھ رکھنا ہوگا۔
7۔ رقم کہاں گئی؟ ادائیگی سے لے کر آخری حساب تک
کسی بڑی ادائیگی کا فرانزک آڈٹ صرف یہ نہیں دیکھتا کہ چیک کس نے دستخط کیا۔ وہ رقم کی پوری زندگی کا سراغ لگاتا ہے ۔اس کیس میں ہر ادائیگی کے لیے یہ سلسلہ جوڑا جانا چاہیے :منظوری ، ادائیگی کا حکم ، چیک یا بینک منتقلی، ٹھیکے دار کے کھاتے میں وصولی، تعمیراتی کام یا مالی ضرورت میں استعمال، ٹھیکے دار کے بلوں میں ایڈجسٹمنٹ ، سرکاری حساب میں اندراج، باقی رقم یا ضمانت کی موجودہ حیثیت۔اس جانچ کے لیے متعلقہ سرکاری کھاتوں، ادائیگی کے واؤچرز، بینک تصدیقات، ٹھیکے داروں کے حسابات، تعمیراتی پیش رفت کے سرٹیفکیٹس اور حتمی بلوں کی تطبیق درکار ہے ۔اہم سوالات یہ ہیں:
٭کیا اضافی ادائیگی کو بعد کے تعمیراتی بلوں سے منہا کیا گیا؟
٭کیا ادائیگی کا کوئی حصہ واپس آیا؟
٭کیا رقم کسی ایسے کام کے لیے استعمال ہوئی جو معاہدے میں شامل نہیں تھا؟
٭کیا کام کی پیش رفت کے مقابلے میں ادائیگی غیر متناسب تھی؟
٭کیا کسی ادائیگی کا دوہرا اندراج ہوا؟
٭کیا ٹیکس یا سرکاری واجبات کی کٹوتی اور جمع کرانے کا ریکارڈ مکمل ہے ؟
٭کیا کسی ضمانت یا واجب الادا رقم کو ابھی تک ایڈجسٹ نہیں کیا گیا؟
ان سوالات کے جواب دستیاب ریکارڈ سے دیے جانے چاہئیں۔ اگر مکمل مالیاتی تطبیق عوامی طور پر دستیاب نہیں تو اس کا مطلب یہ ہے کہ عوام کے سامنے حساب مکمل نہیں ہوا، یہ کہنا درست نہیں کہ رقم لازماً غائب ہے ۔
8۔ تعمیراتی پیش رفت اور ادائیگیوں کا تقابل
ذرائع ابلاغ نے رواں برس 19؍جون کو انکوائری رپورٹ سے منسوب اعداد کا بھانڈا پھوڑا کہ اپریل 2026 تک جام صادق پل کی فزیکل پیش رفت 55.17فیصد، ڈپو اوّل کی 10فیصد اور ڈپو دوم کی 35.62فیصد ہے۔ اسی رپورٹ میں ان تین حصوں کی اصل معاہداتی لاگت بالترتیب تقریباً 12.53 بلین،2.64 بلین اور 16.96 بلین روپے بیان ہوئی۔
یہ اعداد ایک اہم سوال پیدا کرتے ہیں، مگر خود اس کا جواب نہیں دیتے :کیا اضافی ادائیگیاں تعمیراتی پیش رفت اور معاہداتی ضروریات کے مطابق تھیں؟اس کا جواب صرف یہ دیکھ کر نہیں دیا جا سکتا کہ کسی جگہ کام 10فیصد ہوا اور رقم کتنی ادا ہوئی۔ پیشگی ادائیگی کا مقصد بعض اوقات تعمیراتی کام شروع کرنے ، سامان منگوانے یا مالیاتی بندوبست کے لیے رقم فراہم کرنا ہوتا ہے ۔ اس لیے ہر معاہدے کی شرائط، کام کا شیڈول، منظور شدہ پیشگی ادائیگی، رقم کے استعمال اور اس کے بعد ہونے والی ایڈجسٹمنٹ کو ساتھ رکھنا ہوگا۔اس تحقیق میں ہر پیکیج کے لیے ایک ہی تاریخ تک چار اعداد درکار ہیں:
1۔منظور شدہ معاہداتی قیمت۔
2۔مجموعی طور پر جاری شدہ رقم۔
3۔تصدیق شدہ تعمیراتی پیش رفت اور اس کے مطابق قابلِ ادائیگی رقم۔
4۔ایڈجسٹ شدہ پیشگی رقم اور باقی واجبات۔
اس تقابل کے بغیر نہ ادائیگی کو درست قرار دیا جا سکتا ہے ، نہ صرف کم تعمیراتی پیش رفت کی بنیاد پر اسے غیر قانونی ثابت کیا جا سکتا ہے ۔
 9۔ عالمی بینک کا کردار:نگرانی کا نظام تھا، تو اس معاملے میں کیا ہوا؟
یلو لائن منصوبہ عالمی بینک کی مالی معاونت سے چلنے والے کراچی موبیلٹی پروجیکٹ کا حصہ ہے ۔ عالمی بینک کی دستاویزات میں منصوبے کے لیے خریداری، مسابقتی بولی اور شفافیت کے مقاصد بیان کیے گئے ہیں، منصوبے کی سرکاری ویب سائٹ بھی اس کی خریداری کے پیکیجز اور انتظامی ڈھانچے کی تفصیل فراہم کرتی ہے ۔لیکن عالمی بینک کی مالی معاونت کا ذکر خودبخود یہ ثابت نہیں کرتا کہ بینک نے متنازع ادائیگی کی منظوری دی تھی، نہ ہی یہ ثابت کرتا ہے کہ بینک کا نگرانی کا نظام ناکام رہا۔ یہ سوال اصل دستاویزات سے طے ہوگا۔ضروری تحقیق یہ ہے :
٭کیا یہ ادائیگیاں عالمی بینک کے منظور شدہ خریداری اور مالیاتی منصوبے میں کسی صورت شامل تھیں؟
٭کیا ان کے لیے عالمی بینک کی پیشگی منظوری یا عدم اعتراض ضروری تھا؟
٭کیا متعلقہ ادائیگیوں کی اطلاع بینک کو دی گئی؟
٭کیا بینک یا اس کے مشیر نے کوئی اعتراض، وضاحت یا اصلاحی ہدایت جاری کی؟
٭کیا متعلقہ ادائیگیوں کے لیے خریداری کے نظام اور منصوبے کے مالیاتی ریکارڈ میں اندراج موجود ہے ؟
٭کیا کسی جائزے ، آڈٹ یا مشن رپورٹ میں اس معاملے کا ذکر ہوا؟
٭کیا کسی ادائیگی یا معاہدے کے بارے میں بینک کی طرف سے کوئی پابندی، اصلاحی اقدام یا دیگر فیصلہ سامنے آیا؟
یہ معلومات حاصل کیے بغیر یہ کہنا قبل از وقت ہوگا کہ عالمی بینک نے ادائیگی منظور کی، اسے نظر انداز کیا یا اپنی نگرانی کی ذمہ داری پوری نہیں کی۔
10۔ انتظامی سلسلہ: ذمہ داری کے ہر درجے کو الگ دیکھنا ہوگا
عوامی بحث میں اکثر پورا معاملہ ایک یا دو ناموں تک محدود ہو جاتا ہے ۔ مگر اتنی بڑی رقم کی ادائیگی کے لیے درخواست، تکنیکی جانچ، معاہداتی رائے ، مالیاتی جانچ، منظوری، ادائیگی اور بعد از ادائیگی نگرانی کا سلسلہ اہم ہوتا ہے ۔اس لیے تفتیش میں کم از کم ان کرداروں کی دستاویزی جانچ ہونی چاہیے :
٭ٹھیکے دار:اضافی رقم کس بنیاد پر مانگی اور اس کے استعمال کا کیا حساب دیا؟
٭منصوبے کا فنی مشیر اور نگرانی کا مشیر:کیا کام کی پیش رفت، ضرورت اور ادائیگی کی سفارش کی؟
٭خریداری و معاہدات کا شعبہ:کیا ادائیگی معاہدے کے مطابق تھی؟
٭مالیاتی شعبہ:کیا بجٹ، قواعد، حسابات اور ضمانتوں کی تصدیق ہوئی؟
٭پروجیکٹ ڈائریکٹر:اس نے کیا سفارش کی، کیا منظوری دی اور کیا دستاویزات آگے بھیجیں؟
٭مجاز منظوری دینے والی اتھارٹی:اس نے کس اختیار اور کس بنیاد پر فیصلہ کیا؟
٭ادائیگی اور حسابات کے ذمہ دار افسران:کیا تمام شرائط پوری ہونے کے بعد رقم جاری ہوئی؟
٭منصوبے کی نگرانی کرنے والا ادارہ:کیا اس نے بعد میں رقم، کام اور ضمانتوں کی تطبیق کی؟
یہ فہرست کسی فرد کے خلاف الزام نہیں۔ یہ وہ انتظامی نقشہ ہے جس کے بغیر ذمہ داری کا منصفانہ تعین ممکن نہیں۔
11۔ شرجیل انعام میمن کا کردار:سیاسی نگرانی اور فوجداری ذمہ داری میں فرق
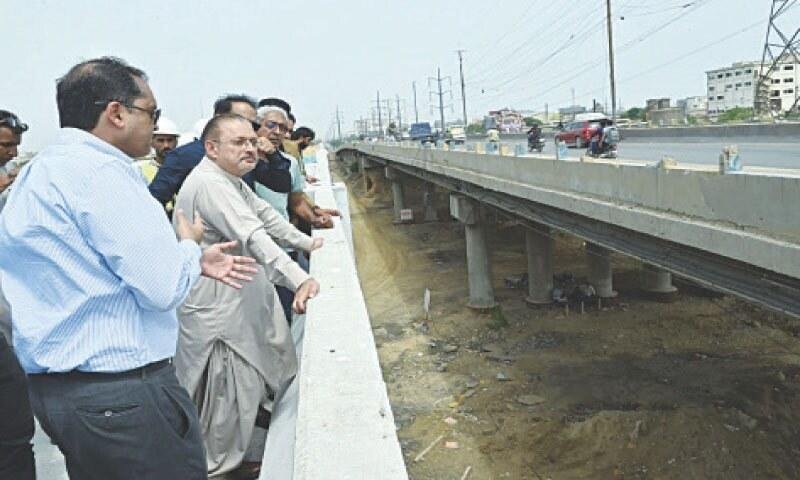
یلو لائن کے انتظامی اور سیاسی نگرانی کے ڈھانچے میں شرجیل انعام میمن کا نام اہم ہے ۔ سرکاری منصوبہ جاتی معلومات میں انہیں متعلقہ شعبے کی نگرانی کرنے والی اتھارٹی کے طور پر دکھایا گیا ہے ۔ اس نوعیت کی نگرانی سے عوام کو منصوبے کی پیش رفت، مالیاتی نظم اور انتظامی جواب دہی کے بارے میں سوال کرنے کا حق ملتا ہے ۔لیکن کسی وزیر کا منصوبے کی نگرانی سے وابستہ ہونا بذاتِ خود اس بات کا ثبوت نہیں کہ اس نے متنازع ادائیگی کی منظوری دی، اس سے فائدہ اٹھایا یا کسی جرم میں حصہ لیا۔اس لیے تحقیق میں دو سوال بالکل الگ الگ ہیں:
انتظامی سوال:متعلقہ دور میں وزیر اور محکمہ کو غیر معمولی ادائیگیوں، معاہداتی تبدیلیوں یا مالیاتی خطرات کے بارے میں کیا معلومات دی گئی تھیں؟ کیا کوئی بریفنگ، اجلاس، ہدایت، اعتراض یا منظوری ریکارڈ پر موجود ہے ؟
فوجداری سوال:کیا کوئی دستاویز یا قابلِ اعتماد ثبوت کسی مخصوص فرد کو غیر قانونی فیصلے ، جان بوجھ کر خلاف ورزی یا ذاتی فائدے سے جوڑتا ہے ؟
پہلے سوال کا جواب انتظامی ریکارڈ سے دیا جا سکتا ہے ۔ دوسرے کے لیے مخصوص اور قابلِ جانچ ثبوت درکار ہیں۔ سیاسی نگرانی کو خودبخود مجرمانہ شمولیت کہنا اتنا ہی غلط ہوگا جتنا سیاسی عہدے کی بنیاد پر کسی افسر یا ادارے کو سوالات سے مستثنیٰ سمجھنا۔
12۔ 17؍ستمبر 2026:ہائی کورٹ نے کیا کہااور کیا نہیں کہا؟
17 ؍ستمبر 2026 کو سندھ ہائی کورٹ نے سابق پروجیکٹ ڈائریکٹر ضمیر عباسی کو 10ملین کے مچلکوں کے عوض بعد از گرفتاری ضمانت دی۔ عدالت نے تفتیش میں کئی خامیوں کی نشاندہی کی، متعلقہ قانونی طریقہ کار پر سوال اٹھایا اور کہا کہ وزیراعلیٰ کی معائنہ ٹیم اس معاملے میں انکوائری یا تفتیش شروع کرنے کی مجاز نہیں تھی۔ عدالت نے یہ بھی نوٹ کیا کہ اضافی رقم کی درخواست مجاز اتھارٹی کے پاس گئی تھی اور مختلف چیک بطور ضمانت دیے گئے تھے ۔اس حکم کو درست طور پر سمجھنے کے لیے تین حدود یاد رکھنا ضروری ہیں:
ٔ٭ضمانت بریت نہیں ہوتی۔
٭تفتیش میں خامیوں کی نشاندہی الزام کے درست یا غلط ہونے پر حتمی فیصلہ نہیں۔
٭انکوائری کے اختیار یا طریقہ کار پر سوال اٹھنا اس بات کا تقاضا کرتا ہے کہ قانونی طریقہ اور ثبوت درست طور پر سامنے لائے جائیں۔
لیکن عدالت کے مشاہدات تفتیشی ادارے کے لیے ایک سنگین سوال بھی پیدا کرتے ہیں:جب رقم کا حجم اتنا بڑا تھا، تو بنیادی دستاویزات، قانونی اختیار، منظوریوں اور ضمانتوں کی جانچ اس سطح پر کیوں نہیں ہوئی کہ عدالت کے سامنے مقدمے کا واضح اور مربوط ڈھانچہ پیش کیا جا سکتا؟
13۔ 26؍ستمبر کے بعد:تفتیشی ادارے سے خود جواب طلبی
27 ؍ستمبر 2026کو شائع ہونے والی رپورٹ کے مطابق سندھ ہائی کورٹ نے مقدمے میں پیش رفت نہ ہونے اور ضابطہ فوجداری کی دفعہ 173کے تحت رپورٹ پیش نہ کیے جانے پر تشویش ظاہر کی۔ عدالت نے اس امکان پر بھی سوال اٹھایا کہ تاخیر کہیں ملزمان کو غیر ضروری فائدہ پہنچانے یا استغاثہ کے مقدمے کو کمزور کرنے کا سبب تو نہیں بن رہی۔ اس نے اینٹی کرپشن اسٹیبلشمنٹ سے وضاحت طلب کی کہ معاملہ مزید جانچ کے لیے قومی احتساب بیورو (نیب)کو بھیجنے پر غور کیوں نہ کیا جائے ، اوراینٹی کرپشن اسٹیبلشمنٹ کے سربراہ کو بھی وضاحت کا نوٹس جاری کیا گیا۔ یہ عدالتی سوالات تھے ، کسی بدنیتی کے حتمی عدالتی فیصلے کا اعلان نہیں۔ یہاں احتساب کا دوسرا رخ سامنے آتا ہے : اگر سرکاری رقم کے بارے میں سنگین سوال اٹھے ، تو تفتیشی ادارہ بھی اپنی قانونی ذمہ داری پوری کرنے کا پابند ہے ۔ مقدمہ درج کرنا کافی نہیں؛ ثبوت جمع کرنا، قانونی طریقہ کار پورا کرنا، ملزمان کے مؤقف کی جانچ کرنا اور بروقت عدالت میں رپورٹ پیش کرنا بھی اسی ذمہ داری کا حصہ ہے ۔اس لیے اس کیس میں صرف مبینہ مالی بے ضابطگی کی نہیں، بلکہ تفتیش کے معیار اور رفتار کی بھی دستاویزی جانچ ہونی چاہیے ۔
14۔ الگ انکوائریوں کو اس مقدمے میں خلط ملط نہ کیا جائے
ضمیر عباسی کے حوالے سے دوسرے معاملات یا الگ انکوائریوں کی خبریں سامنے آئیں تو انہیں یلو لائن کے8.567 بلین والے مقدمے کے ساتھ خودکار طور پر نہیں جوڑا جا سکتا۔ ہر کیس کا الگ قانونی دائرہ، الگ الزام، الگ ثبوت اور الگ عدالتی حیثیت ہوتی ہے ۔اسی اصول کا اطلاق تمام متعلقہ افراد پر ہونا چاہیے ۔ کسی دوسرے مقدمے میں نام آنا اس کیس میں جرم کا ثبوت نہیں۔ اسی طرح ایک مقدمے میں ضمانت ملنے سے دوسرے مقدمے کی قانونی حیثیت تبدیل نہیں ہوتی۔اس قسط کا دائرہ یلو لائن کی تین تعمیراتی مدات سے متعلق اضافی ادائیگیوں، ان کی منظوری، مالیاتی تحفظ، حسابی تطبیق اور اس کیس کی تفتیش تک محدود ہے ۔اگلے تحقیقی دائرے الگ موضوع بحث بنائیں گے۔
15۔ عوامی ریکارڈ میں کون سی دستاویزات سامنے آنی چاہئیں؟
اس معاملے کو مکمل فرانزک جانچ تک پہنچانے کے لیے متعلقہ سرکاری اداروں اور تفتیشی حکام سے کم از کم درج ذیل ریکارڈ طلب کیا جانا چاہیے :
1۔تینوں معاہدوں کی مکمل نقل، تمام ترامیم اور متعلقہ مالیاتی شرائط۔
2۔تینوں ٹھیکے داروں کی اضافی رقم کی درخواستیں اور ان کے ساتھ منسلک حسابات۔
3۔مشیروں، پروجیکٹ مینجمنٹ کنسلٹنٹ اور متعلقہ فنی شعبوں کی تحریری آرا۔
4۔قانونی اور مالیاتی جانچ کی مکمل فائلیں۔
5۔مجاز اتھارٹی کی منظوری، اس کا قانونی اختیار اور تمام شرائط۔
6۔ہر ادائیگی کے احکامات، چیکوں، بینک اندراجات اور وصولی کی تصدیقات۔
7۔ضمانتوں یا چیکوں کی اصل دستاویزات، بینک تصدیق، میعاد اور قابلِ نفاذ ہونے کا ریکارڈ۔
8۔ٹھیکے داروں کے بل، تعمیراتی پیش رفت کے سرٹیفکیٹس اور ادائیگیوں کی ایڈجسٹمنٹ۔
9۔ہر معاہدے کا تازہ حساب:ادا شدہ، ایڈجسٹ شدہ، واپس شدہ، متنازع اور باقی رقم۔
10۔عالمی بینک کے ساتھ متعلقہ خط و کتابت، منظوری یا عدم اعتراض کی دستاویزات، اگر قابلِ اطلاق ہوں۔
11۔وزیراعلیٰ کی معائنہ ٹیم کی مکمل رپورٹ اور اس کے اختیار کی بنیاد۔
12۔اینٹی کرپشن کی انکوائری، ایف آئی آر، تفتیشی ریکارڈ اور عدالت میں جمع شدہ رپورٹوں کی موجودہ حیثیت۔
13۔سندھ ہائی کورٹ کے متعلقہ احکامات کی مصدقہ نقول اور ان پر عمل درآمد کی تفصیل۔
اگر ان میں سے کوئی ریکارڈ قانون کے تحت عام رسائی کے لیے دستیاب نہیں، تو متعلقہ ادارے کو کم از کم یہ واضح کرنا چاہیے کہ دستاویز موجود ہے یا نہیں، اسے کس ادارے نے تحویل میں رکھا ہے اور اسے جاری نہ کرنے کی قانونی بنیاد کیا ہے ۔ کسی ریکارڈ کے نہ ملنے کو خودبخود جرم قرار نہیں دیا جا سکتا، مگر ریکارڈ کی عدم دستیابی ایک اہم انتظامی اور احتسابی سوال ضرور ہے ۔
16۔ اس وقت تک کیا ثابت ہے ، کیا الزام ہے اور کیا نامعلوم ہے ؟
دستیاب رپورٹنگ سے سامنے آنے والے حقائق:
٭تین تعمیراتی حصوں سے متعلق اضافی ادائیگیوں کا رپورٹ شدہ مجموعہ8.567 بلین روپے ہے
٭جون 2026میں اینٹی کرپشن اسٹیبلشمنٹ نے اس معاملے میں مقدمہ درج کیا۔
٭17؍ستمبر 2026 کو سندھ ہائی کورٹ نے تفتیشی خامیوں اور انکوائری کے اختیار پر سوال اٹھاتے ہوئے ضمیر عباسی کو ضمانت دی۔
ٔ٭27؍ستمبر کو شائع ہونے والی رپورٹ کے مطابق عدالت نے مقدمے میں تاخیر اور مزید تفتیش کے امکان پر اینٹی کرپشن اسٹیبلشمنٹ سے وضاحت طلب کی۔
ابھی الزام یا متنازع مؤقف کی سطح پر موجود امور
٭ اضافی ادائیگیوں کا معاہدے اور قواعد سے متصادم ہونا۔
٭مناسب ضمانت نہ ہونے یا ضمانت کی قانونی حیثیت ناکافی ہونے کا دعویٰ۔
٭مالیاتی نظم میں مبینہ خلاف ورزیوں اور سرکاری نقصان کی مقدار۔
٭متعلقہ افراد کی ممکنہ قانونی ذمہ داری۔
جن سوالات کے جواب کے لیے مزید اصل ریکارڈ ضروری ہے
٭ہر ادائیگی کی مکمل منظوری کس نے اور کس اختیار کے تحت دی؟
٭فراہم کردہ چیکوں یا دیگر ضمانتوں کی اصل قانونی نوعیت اور قابلِ نفاذ حیثیت کیا تھی؟
٭کتنی رقم تعمیراتی بلوں میں ایڈجسٹ، واپس یا اب بھی واجب الادا ہے ؟
٭1.25 بلین کے مبینہ بالواسطہ مالی اثر کا حساب کس بنیاد پر نکالا گیا؟
ٔ٭عالمی بینک کو ان ادائیگیوں کے بارے میں کیا اطلاع دی گئی، اور اس کا متعلقہ ریکارڈ کیا بتاتا ہے ؟
٭تفتیشی ادارہ عدالت کی نشاندہی کردہ خامیوں کو دور کرنے کے لیے کیا اقدامات کر رہا ہے ؟
یہ تقسیم ضروری ہے ، کیونکہ ایک سنجیدہ تحقیق کو نہ الزام چھپانا چاہیے ، نہ اسے ثبوت سے آگے بڑھا کر فیصلہ بنا دینا چاہیے ۔
نتیجہ: اصل فرانزک سوال رقم سے بڑا ہے
یلو لائن کیس میں 8.567 بلین کا عدد اپنی جگہ بہت بڑا ہے ۔ لیکن اس سے بھی بڑا سوال یہ ہے کہ سرکاری نظام میں اتنی بڑی اضافی ادائیگی کی درخواست کیسے آگے بڑھی، اسے کس نے جانچا، کس نے منظور کیا، کن ضمانتوں پر رقم جاری ہوئی، بعد میں اس کا حساب کیسے ہوا اور جب معاملہ تفتیش میں آیا تو عدالت کو بنیادی قانونی اور تفتیشی خامیاں کیوں دکھائی دیں؟اگر ادائیگیاں قانونی تھیں، تو اصل معاہدے ، منظوریوں، ضمانتوں اور حسابی تطبیق کے ذریعے یہ بات ثابت ہونی چاہیے ۔ اگر قواعد کی خلاف ورزی ہوئی، تو ذمہ داری کا تعین دستاویزات، اختیار اور ہر فرد کے ثابت شدہ کردار کی بنیاد پر ہونا چاہیے ۔ اور اگر تفتیش میں طریقہ کار کی خامیاں ہیں، تو انہیں درست کرنا بھی ریاست کی ذمہ داری ہے کیونکہ کمزور تفتیش نہ عوامی رقم کا حساب دے سکتی ہے ، نہ ملزمان کے حقوق کا منصفانہ تحفظ۔
واضح رہے کہ زیر نظر قسط کسی فرد کو مجرم قرار نہیں دیتی۔ یہ اس ریکارڈ کا مطالبہ کرتی ہے جس کے بغیر نہ عوام کو مکمل جواب مل سکتا ہے ، نہ عدالت کو قابلِ اعتماد مقدمہ۔
یلو لائن کی پٹری زیرِ تعمیر ہو سکتی ہے ۔ مگر اس منصوبے کی اصل آزمائش صرف یہ نہیں کہ بس کب چلے گی، اصل آزمائش یہ بھی ہے کہ عوامی رقم کے ہر فیصلے کا حساب کب مکمل ہوگااور اس حساب میں ذمہ داری کا کوئی خانہ خالی کیوں رہ گیا؟ (جاری ہے)
٭٭٭